Dlaczego ta sama polisa nie chroni domu i mieszkania w ten sam sposób
Właściciel nieruchomości w Wielkopolsce często zakłada, że jedna standardowa polisa ubezpieczeniowa wystarczy do zabezpieczenia zarówno domu jednorodzinnego, jak i mieszkania w bloku. Takie podejście opiera się na błędnym przekonaniu, że każdy rodzaj majątku chroni się według identycznego schematu. Różnice w samej konstrukcji budynku, odpowiedzialności za otoczenie oraz umiejscowieniu kluczowych instalacji sprawiają, że zakres niezbędnej ochrony musi być dokładnie dopasowany do specyfiki konkretnej nieruchomości. Dokumentacja ubezpieczeniowa zawsze opiera się na wycenie odtworzeniowej lub rynkowej, ale zbiór chronionych elementów zmienia się diametralnie w zależności od typu zabudowy. Doświadczenie biura Pośrednictwo Ubezpieczeniowe Szymon Drzewiecki pokazuje, że niewłaściwe określenie przedmiotu umowy jest częstą przyczyną komplikacji podczas zgłaszania szkody majątkowej.
Jakie elementy obejmuje polisa na dom jednorodzinny?
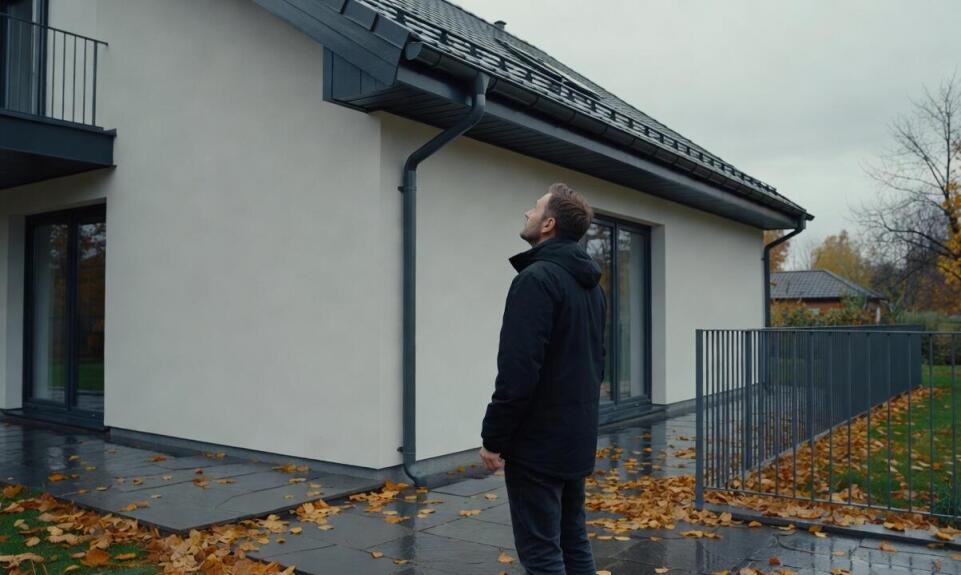
Polisa na dom wolnostojący lub w zabudowie szeregowej chroni przede wszystkim mury budynku wraz z dachem, fundamentami i elewacją zewnętrzną. Właściciel takiego obiektu ponosi wyłączną odpowiedzialność za stan techniczny całej bryły, co wymusza uwzględnienie znacznie szerszego katalogu ryzyk pogodowych. Standardowa umowa uwzględnia garaż stanowiący zintegrowaną część konstrukcji, wolnostojące budynki gospodarcze oraz stałe ogrodzenie posesji. Elementy małej architektury, do których zaliczają się podjazdy z kostki brukowej i wiaty, również wymagają wpisania do dokumentacji majątkowej.
Przeczytaj również: Dlaczego warto ubezpieczyć swój dom?
Nowoczesne budownictwo jednorodzinne wykorzystuje wiele skomplikowanych technologii. Zewnętrzne instalacje fotowoltaiczne, pompy ciepła, rynny oraz szklane balustrady wchodzą w skład stałych elementów przypisanych do danej działki. Znaczenie tych wszystkich części jest ogromne, ponieważ uszkodzenie poszycia dachowego podczas silnej wichury obciąża finansowo wyłącznie jednego właściciela. Brak odpowiedniego zabezpieczenia konstrukcji nośnej pociąga za sobą znaczne wydatki z domowego budżetu. Właściwie dobrana umowa precyzyjnie definiuje granice chronionej posesji i obejmuje zjawiska atmosferyczne specyficzne dla otwartych przestrzeni.
Przeczytaj również: Ubezpieczenie majątkowe – kiedy się przydaje?
Ochrona mieszkania a części wspólne i ryzyka wewnętrzne
Mieszkanie zlokalizowane w budynku wielorodzinnym wymaga ochrony funkcjonującej na zupełnie innej płaszczyźnie technicznej i prawnej. Taka polisa obejmuje mury wydzielonego lokalu, wpisane do księgi wieczystej stałe elementy wykończenia oraz zgromadzone wewnątrz ruchomości domowe. Części wspólne nieruchomości, takie jak dach bloku, zewnętrzna elewacja czy piony instalacyjne, podlegają osobnemu ubezpieczeniu wykupywanemu przez wspólnotę mieszkaniową. Właściciel pojedynczego lokalu nie ponosi za nie bezpośredniej odpowiedzialności finansowej przed ubezpieczycielem.
Przeczytaj również: Co może podlegać ochronie w ramach ubezpieczenia majątkowego?
W przestrzeni prywatnej kluczowe stają się awarie wynikające z pęknięcia wężyków hydraulicznych, uszkodzenia wewnętrznych instalacji wodno-kanalizacyjnych oraz zalania przez sąsiadów z wyższych kondygnacji. Wybrana firma ubezpieczeniowa w Poznaniu podczas analizy potrzeb weryfikuje, czy wskazane w dokumencie ryzyka odpowiadają rzeczywistym zagrożeniom w danym typie budownictwa. Włączenie do umowy ruchomości domowych, takich jak sprzęt elektroniczny czy meble, znacząco rozszerza zakres ochrony. Równie ważnym składnikiem polisy mieszkaniowej pozostaje odpowiedzialność cywilna w życiu prywatnym. Ubezpieczenie OC chroni przed finansowymi konsekwencjami szkód wyrządzonych osobom trzecim, na przykład w sytuacji nieumyślnego zalania mieszkania położonego piętro niżej.
Różnica w ochronie obu typów nieruchomości nie polega na samej nazwie dokumentu, lecz na realnych zagrożeniach dla konkretnego majątku. Właściciel domu jednorodzinnego zawsze uwzględnia elementy zewnętrzne, zadaszenie oraz przestrzeń wokół budynku. W mieszkaniu najwyższym priorytetem pozostają układy wewnętrzne, prywatne wyposażenie oraz odpowiedzialność za ewentualne straty wyrządzone innym mieszkańcom bloku. Zrozumienie tego podziału pozwala na precyzyjne skonfigurowanie umowy, która w sytuacji kryzysowej stanowi wsparcie zgodne z obowiązującymi regulacjami prawnymi.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

-
Renata Pempera Biuro Rachunkowe
Rachunkowość - usługi woj. wielkopolskie61-306 Poznań, Szczepankowo 108
-
-
Biuro Rachunkowe "ALFA" Popławska Barbara
Rachunkowość - usługi woj. mazowieckie05-091 Ząbki, Piłsudskiego 103 lok. 5
Przeczytaj także
-
 Dla firm
Profesjonalne odciąganie pyłu jako element strategii ochrony środowiska
W obliczu rosnących wymagań dotyczących ochrony środowiska profesjonalne odciąganie pyłu staje się kluczowym elementem strategii przemysłowych. Wprowadzenie skutecznych systemów odpylania nie tylko...
-
 Zdrowie i uroda
Kolejność badań prenatalnych w ciąży — co wyjaśnia USG, a co badania laboratoryjne
Wczesny etap ciąży wiąże się z koniecznością wykonania szeregu procedur medycznych. Kobiety otrzymują skierowania na ocenę ultrasonograficzną, testy z krwi, a czasem dodatkowe procedury genetyczne. W...
-
 Rolnictwo
W jakich warunkach najlepiej rośnie kalafior odmiany Alderan?
Kalafior Alderan to ceniona odmiana wśród ogrodników, znana z doskonałego smaku oraz łatwości uprawy. Aby uzyskać zdrowe plony, konieczne są odpowiednie warunki wzrostu. W artykule omówimy kluczowe...
-
 Dla firm
Recykling szkła – dlaczego jest tak istotny?
Recykling szkła odgrywa kluczową rolę w zrównoważonym rozwoju oraz ochronie środowiska. Proces ten pozwala na zmniejszenie ilości odpadów trafiających na wysypiska, co przekłada się na oszczędność...