Dlaczego pierwszy miesiąc pełnych ksiąg ujawnia słabości obiegu dokumentów w firmie
Spis treści
- Zakłócenia wywołane brakiem opisów i rozproszeniem dokumentów
- Centralny punkt odbioru i harmonogram zamknięcia miesiąca
- Stabilna organizacja podstawą wiarygodnej ewidencji
Przejście na pełną rachunkowość stanowi poważny test dla wewnętrznych procedur przedsiębiorstwa. Pierwszy miesiąc prowadzenia ksiąg ujawnia, czy firma dysponuje uporządkowanym systemem przepływu faktur, weryfikacji celowości kosztów oraz akceptacji wydatków. W tym początkowym okresie wszelkie niedociągnięcia organizacyjne stają się natychmiast widoczne. Wynika to z faktu, że pełna ewidencja wymaga precyzyjnej dekretacji oraz bieżącego uzgadniania kont rozrachunkowych. Firmy dotychczas korzystające z uproszczonych form opodatkowania często zderzają się z koniecznością diametralnej zmiany nawyków administracyjnych. Jakość zebranych danych finansowych wprost zależy od rygoru nałożonego na pracowników poszczególnych działów. Brak spójnych zasad prowadzi do nawarstwiania się zaległości, których odpracowanie pochłania cenne godziny pracy zespołu.
Zakłócenia wywołane brakiem opisów i rozproszeniem dokumentów
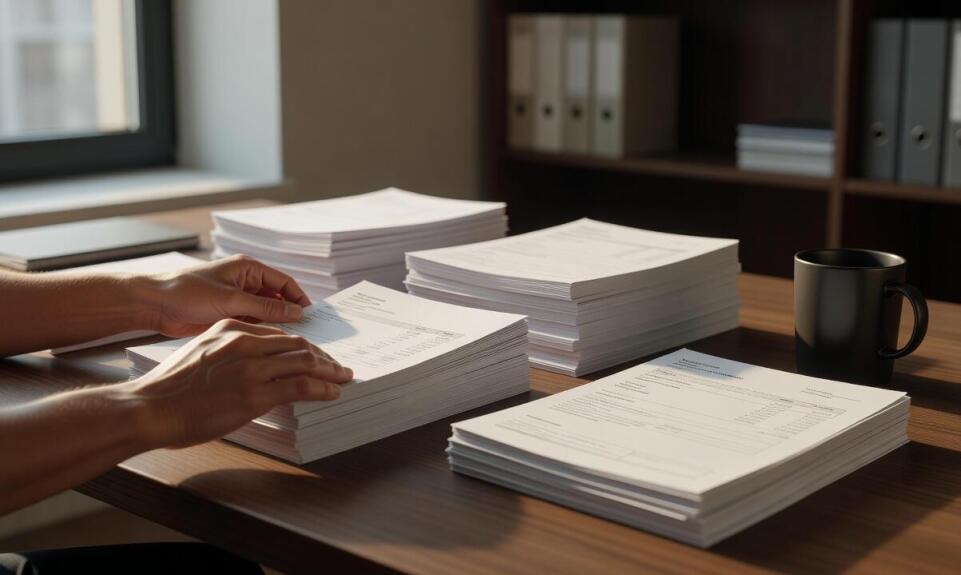
Rozproszone pliki, brak jednoznacznego celu wydatku oraz zwlekanie z przekazaniem dowodów księgowych szybko zaburzają bieżące księgowanie. Prawidłowo skonstruowany dokument wymaga naniesienia odpowiednich informacji ułatwiających identyfikację zdarzenia gospodarczego. Chociaż prawo nie wymusza stemplowania każdej faktury datą wpływu, wewnętrzna procedura oznaczania dokumentów ułatwia kontrolę nad sprawnością administracyjną. Brak jasnego opisu transakcji uniemożliwia prawidłową klasyfikację operacji. Sytuacja ta prowadzi bezpośrednio do błędów w rejestrach i opóźnień w raportowaniu. Ewidencja w oparciu o ustawę o rachunkowości wymusza przypisywanie kosztów do właściwych okresów sprawozdawczych. Zgubiona lub dostarczona ze znacznym poślizgiem faktura zaburza ten proces i wymusza czasochłonne korygowanie wprowadzonych wcześniej zapisów.
Przeczytaj również: Dlaczego plan kont i obieg dokumentów decydują o starcie pełnej księgowości
Skuteczne uporządkowanie przepływu informacji wymaga wyodrębnienia głównych obszarów generujących zdarzenia gospodarcze. Sprzedaż dostarcza faktury przychodowe, które muszą trafiać do ewidencji niezwłocznie po ich wystawieniu. Zakupy generują faktury kosztowe. Merytoryczna weryfikacja tych dokumentów powinna następować tuż po odbiorze towaru lub usługi. Obszar finansowy opiera się na wyciągach bankowych, dostarczających wiedzy o faktycznych przepływach pieniężnych. Czwartym filarem pozostają kwestie kadrowe, w tym listy płac i deklaracje. Dokumentacja pracownicza musi spływać zgodnie z narzuconymi w firmie cyklami wypłat wynagrodzeń. Zbyt późne dostarczenie wyciągu bankowego wstrzymuje rozliczenie faktur, a brak zatwierdzonej listy płac blokuje wyliczenie całkowitych zobowiązań przedsiębiorstwa.
Przeczytaj również: Jakie są różnice między księgowością pełną a uproszczoną?
Centralny punkt odbioru i harmonogram zamknięcia miesiąca
Wyznaczenie jednego, stałego punktu odbioru wszystkich dowodów księgowych zapobiega rozproszeniu odpowiedzialności. Umowy, zestawienia i rachunki trafiają do ustalonego miejsca, gdzie następuje ich wstępna weryfikacja pod kątem kompletności. Taka struktura ułatwia sprawne przejście przez proces ewidencji i skraca czas potrzebny na wyjaśnianie niezgodności. Uporządkowany grafik dostarczania informacji ma kluczowe znaczenie dla terminowego sporządzenia podsumowań okresowych. To właśnie zestawienie obrotów i sald stanowi ustawową podstawę do weryfikacji zapisów i zamknięcia danego miesiąca rozliczeniowego.
Przeczytaj również: Rozliczenia podatkowe w oparciu o księgi handlowe
Procedura zamykania ksiąg ma charakter wewnętrzny. Precyzyjny termin jej przeprowadzenia zależy od specyfiki działalności przedsiębiorstwa oraz wewnętrznych regulaminów. Wypracowanie bezwzględnego rytmu zamykania okresów chroni firmę przed koniecznością wprowadzania wstecznych poprawek. Profesjonalne prowadzenie ksiąg handlowych weryfikuje odporność tych procedur już w pierwszych tygodniach współpracy z nowym podmiotem. Wsparcie wykwalifikowanych księgowych ułatwia wyeliminowanie wąskich gardeł na etapie przekazywania informacji. Prawidłowo wdrożone ramy organizacyjne gwarantują stabilną i przewidywalną pracę administracji w kolejnych kwartałach.
Stabilna organizacja podstawą wiarygodnej ewidencji
O jakości początkowych miesięcy na pełnej rachunkowości nie decyduje sama liczba generowanych dokumentów czy rozmiar przedsiębiorstwa. Fundamentalne znaczenie ma powtarzalność wdrożonych procedur oraz terminowość ich realizacji przez poszczególne działy. Zespół specjalistów tworzący Grupę Tax-Net dostrzega z codziennej praktyki, że wypracowanie jednej spójnej bazy danych finansowych zabezpiecza przed błędnymi decyzjami inwestycyjnymi. Właściciel zyskuje w ten sposób przejrzysty obraz kondycji majątkowej swojego biznesu. Świadome zaplanowanie ścieżki akceptacji dowodów zdejmuje z załogi presję i wyraźnie ogranicza liczbę ewentualnych pomyłek. Ustrukturyzowane środowisko pracy sprawia, że rygorystyczne wymogi sprawozdawcze stają się bezproblemowym elementem zarządzania.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Biuro Księgowo-Podatkowe sp. z o. o.
Rachunkowość - usługi woj. zachodniopomorskie71-437 Szczecin, Księcia Barnima III Wielkiego 27A lok. 1
-
Medan Niepubliczny zakład podstawowej i specjalistycznej opieki zdrowotnej
Lekarze - medycyna pracy woj. wielkopolskie63-200 Jarocin, Wrocławska 38
-
Agnieszka Gunerka Biuro rachunkowe i doradcze
Rachunkowość - usługi woj. łódzkie93-223 Łódź, Tatrzańska 42 lok. 44
-
IN Plus Biuro Rachunkowe Zdzisława Kolibaba
Rachunkowość - usługi woj. opolskie47-100 Strzelce Opolskie, pl. Targowy 19
Przeczytaj także
-
 Transport i pojazdy
Nowoczesne technologie w projektowaniu garderób: jak zwiększyć ich funkcjonalność?
Nowoczesne podejście do projektowania garderób rewolucjonizuje sposób, w jaki organizujemy nasze przestrzenie. Dzięki innowacyjnym rozwiązaniom, takim jak inteligentne systemy przechowywania czy...
-
 Produkty i usługi dla każdego
Co wolno tłoczyć pompą z rozdrabniaczem, a co zwiększa ryzyko awarii
Użytkownik domowej przepompowni ścieków często staje przed dylematem dotyczącym rodzajów odpadów bezpiecznych dla lokalnej instalacji kanalizacyjnej. Urządzenia wyposażone w zintegrowany mechanizm...
-
 Finanse i ubezpieczenia
Księgowość online – zalety korzystania z nowoczesnych systemów księgowych
W erze cyfryzacji usługi księgowe online zyskują na popularności, oferując przedsiębiorcom szereg korzyści. Nowoczesne systemy pozwalają zaoszczędzić czas i zwiększyć efektywność zarządzania...
-
 Elektronika i AGD
Rocznica ślubu - romantyczne fotokryształy dla dwojga
Rocznica ślubu to wyjątkowy moment, który warto uczcić oryginalnym prezentem. Fotokryształy, efektowna forma upominku, zaskoczą obdarowaną parę. W artykule przyjrzymy się tej propozycji oraz różnym...